Le monde digital est plein de promesses mais aussi plein de défis. On entend souvent ça et un qu’un tel estime avoir été victime d’une fraude en ligne. En effet, avec l’émergence fintechs, néo-banques et autres applications bancaires, la sécurité des données bancaires est devenue un enjeu majeur. Chaque fois qu’un client saisit son numéro de carte sur un site ou une application, il prend un risque si ces données sont mal protégées.
Il est recommandé aux établissements financiers et leurs partenaires techniques d’être en phase avec les bonnes pratiques sécuritaires (VPN,chiffrement, authentification multi-facteurs, Certificat ISO 27001, PCI-DSS, etc.). Mais vous conviendrez avec moi, qu’on n’est jamais assez prudent. Et la tokenisation vient apporter sa contribution pour consolider les couches sécuritaires existantes.
Nous nous proposons dans cet article, de voir ce qu’est la tokenisation, son fonctionnement, son usage, etc. Rappelons que nous abordons le sujet de la tokenisation, ici dans le contexte des paiements (en ligne par carte bancaire).
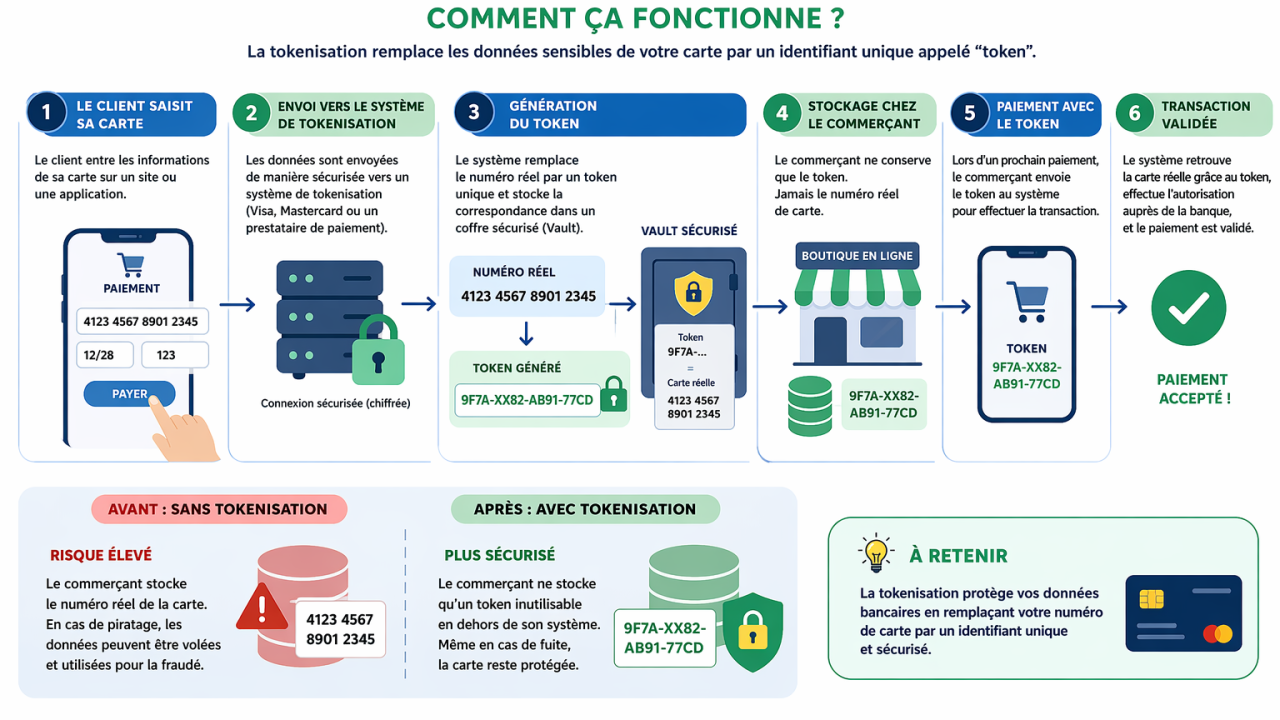
C’est quoi la tokenisation?
Pour faire court, c’est une technologie conçue pour protéger les informations sensibles.
2. Le problème:la protection des données de carte
Une carte bancaire contient des informations sensibles: le numéro de carte (PAN), la date d’expiration et le code CVV
Si ces données sont compromises (interceptées lors d’un piratage informatique, mauvais stockage ou accès non autorisé à la base de données), elles peuvent être utilisées pour frauder.
3. La solution : la tokenisation
La tokenisation consiste à remplacer les données sensibles par un identifiant fictif appelé “token”. Ce token :
n’a aucune valeur en dehors du système
ne permet pas de retrouver la carte directement
est souvent limité à un usage précis
4. Analogienbsp;
Cette semaine, j’ai décidé d'envoyer mon manteau au pressing pour le nettoyage. L’agence du pressing prend mon habit et me remet un ticket (token). L’agence dispose d’un système de correspondance qui leur permet d’associer le numéro de mon ticket à mon manteau. Les habits sont ensuite envoyés ailleurs pour le nettoyage. Si je perds mon ticket, ou si quelqu’un accède frauduleusement aux données de l’agence de pressing, cela ne lui donnera pas accès aux habits.
manteau (donnée sensible)
ticket (token)
J’utilise le ticket pour récupérer mon manteau
👉 Le ticket ne contient pas ton manteau, mais il permet de le retrouver.
➡️ La tokenisation fonctionne “exactement” comme ça.
Numéro réel d’une carte : 4123 4567 8901 2345
Token : X9A7-PLK2-889Q-ZT11
5. Cycle de vie d’un token
étape 1 – Génération du token (par le tokenisateur)
Lorsque l’acheteur saisit ses coordonnées de carte (PAN, date d’expiration, CVV) sur le site marchand, celles-ci sont envoyées directement au tokenisateur (souvent via un champ de formulaire sécurisé ou une iframe). Le tokenisateur :
Vérifie la validité de la carte.
Génère un token (ex. tok_visa_42f9a1e3).
Enregistre dans son vault la correspondance :token X ↔ PAN réel + métadonnées (commerçant, canal, limites).
Le token n'est pas calculé mathématiquement à partir de la carte. C'est une référence aléatoire ou pseudo-aléatoire.
Étape 2 – Délivrance du token au commerçant
Le tokenisateur envoei au marchand le token sans le numéro PAN de la carte. Le token est lié à ce commerçant spécifique et n'est pas réutilisable ailleurs.
Étape 3 – Utilisation pour un paiement
Lorsque le client effectue un paiement, le commerçant envoie le token au tokenisateur. Ce dernier, via sa table de correspondance envoie les données réelles à la banque émettrice pour une autorisation et transmet la réponse (accepté/ refusé) de la banque au commerçant. A aucun moment, le PAN est communiqué au commerçant.
Étape 4 – Stockage pour les paiements récurrents (optionnel)
Ce cas est fréquent pour les services dont les paiements sont récurrents (abonnement mensuel starlink ou netflix par exemple). Le commerçant stocke le token dans sa base de données à la place du PAN. Sauf que le token a une durée de vie (voir éyape 6) et peut devenir invalide (à l'expiration ou à la perte de la carte).
Étape 5 – Échange (détokenisation)
Pour chaque paiement ultérieur, le client revient sur le site et choisit sa carte enregistrée (token associé). Le commerçant envoie une nouvelle demande de paieme,nt avec le même token. Cette operation s'appelle detokenisation. elle est irreversible pour le commerçant qui ne récupère jamais le PAN.
Étape 6 – Expiration / Révocation du token
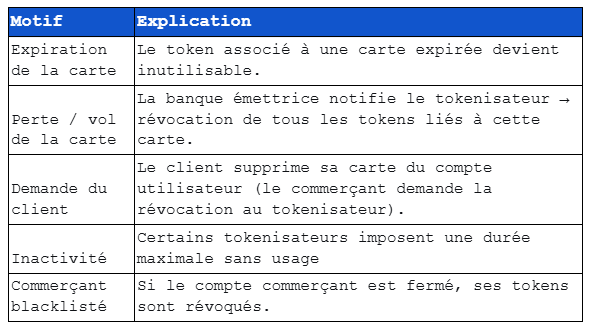
Un token a une durée de vie limitée. Il peut être invalide pour plusieurs raisons:
6. Que se passe-t-il après révocation ?
Le vault supprime ou marque la correspondance comme invalide.
Toute tentative d’utiliser ce token renvoie une erreur (« token invalid »).
Le commerçant doit demander une nouvelle tokenisation (obliger le client à ressaisir sa carte).
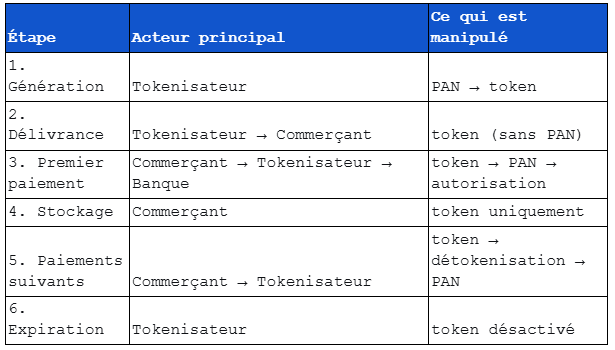
7. Récapitulatif chronologique
Types de tokenisation
Il ya 3 grand types de tokenisation (ou de tokenisateur):
Par les schemes: Visa ou Mastercard
Tokenisation par un prestataire:des fintechsdes PSP (Payment Service Providers)
Tokenisation interne (vault)utilisée par les grandes banquesstockage sécurisé en interne
8. Avantages de la tokenisation
Le principal avantage de la tokenisation reste la sécurité (données sensibles protégées et moins de risques de fraude). On peut également noter une bonne ahérence à la conformité (norme PCI-DSS) ainsi qu'une expérience utilisateur améliorée (sécurité, réduction de la fraude).
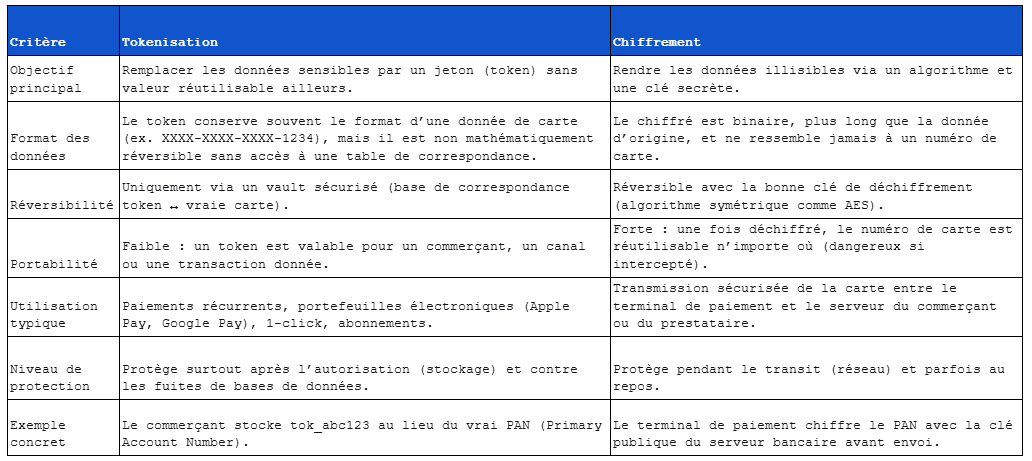
9. Différence avec le chiffrement
👉 En pratique, les deux sont souvent utilisés ensemble.
10. Combien de tokens peuvent être liés à une même carte?
Plusieurs tokens peuvent être liés à la même carte et cela comporte bien des avantages:
isolation de fuite de données:
Le fait d'avoir plusieurs tokens différents chez chaque commerçant renforce la sécurité de la carte, car le pirate ne peut pas par exemple utiliser mon token udemy chez netflix ou amazon.
contrôle granulaire
Un token peut comporter des règles spécifiques (limite de transaction, canal autorisé, durée d'expiration) rendant impossible son utilisation à des fins malveillantes.
Révocation indépendante
La suppression de mon token chez amazon n'empêchera pas mes autres tokens (udemy, netflix) de fonctionner.
Notons aussi que de part leur conception et pour des considérations sécuritaires, les tokens ne sont pas interchangeables entre commerçants quoique chez un même commerçant, il est possible d’avoir plusieurs tokens liés à une même carte.
Tout cela est savamment coordonné par le tokenisateur qui maintient le tableau de correspondance entre les PANs et les tokens.
Les conséquences de ce qui précède pour le client sont résumées dans le tableau ci-dessous:
Le mot de la fin
La tokenisation des paiements est aujourd’hui un pilier essentiel de la sécurité financière. Elle permet d’utiliser sa carte en toute confiance, sans exposer des informations sensibles réduisant ainsi drastiquement les risques de fraude.
Dans un contexte où les paiements digitaux explosent (e-commerce, mobile money, super apps) ici en Afrique Centrale, la tokenisation n’est plus une option : c’est une nécessité stratégique pour les banques, fintechs et entreprises. Il est temps que les établissements financiers s’y mettent ([pour ceux qui ne l’auraient pas encore envisagé]).
Et vous, que pensez-vous de la tokenisation? Vos avis m’intéressent.
#DigitalBanking, #tokenisation, #MobileMoney, #Banque, #Wallet, #Monétique
Motifs d’invalidation d’un token
| Motif | Explication |
|---|---|
| Expiration de la carte | Le token associé à une carte expirée devient inutilisable. |
| Perte / vol de la carte | La banque émettrice notifie le tokenisateur → révocation de tous les tokens liés à cette carte. |
| Demande du client | Le client supprime sa carte du compte utilisateur (le commerçant demande la révocation au tokenisateur). |
| Inactivité | Certains tokenisateurs imposent une durée maximale sans usage. |
| Commerçant blacklisté | Si le compte commerçant est fermé, ses tokens sont révoqués. |
Récapitulatif chronologique
| Étape | Acteur principal | Ce qui est manipulé |
|---|---|---|
| 1. Génération | Tokenisateur | PAN → token |
| 2. Délivrance | Tokenisateur → Commerçant | token (sans PAN) |
| 3. Premier paiement | Commerçant → Tokenisateur → Banque | token → PAN → autorisation |
| 4. Stockage | Commerçant | token uniquement |
| 5. Paiements suivants | Commerçant → Tokenisateur | token → détokénisation → PAN |
| 6. Expiration | Tokenisateur | token désactivé |
Tokenisation et chiffrement
| Critère | Tokenisation | Chiffrement |
|---|---|---|
| Objectif principal | Remplacer les données sensibles par un jeton (token) sans valeur réutilisable ailleurs. | Rendre les données illisibles via un algorithme et une clé secrète. |
| Format des données | Le token conserve souvent le format d’une donnée de carte (ex. XXXX-XXXX-XXXX-1234), mais il est non mathématiquement réversible sans accès à une table de correspondance. | Le chiffré est binaire, plus long que la donnée d’origine, et ne ressemble jamais à un numéro de carte. |
| Réversibilité | Uniquement via un vault sécurisé (base de correspondance token ↔ vraie carte). | Réversible avec la bonne clé de déchiffrement (algorithme symétrique comme AES). |
| Portabilité | Faible : un token est valable pour un commerçant, un canal ou une transaction donnée. | Forte : une fois déchiffré, le numéro de carte est réutilisable n’importe où (dangereux si intercepté). |
| Utilisation typique | Paiements récurrents, portefeuilles électroniques (Apple Pay, Google Pay), 1-click, abonnements. | Transmission sécurisée de la carte entre le terminal de paiement et le serveur du commerçant ou du prestataire. |
| Niveau de protection | Protège surtout après l’autorisation (stockage) et contre les fuites de bases de données. | Protège pendant le transit (réseau) et parfois au repos. |
| Exemple concret | Le commerçant stocke tok_abc123 au lieu du vrai PAN (Primary Account Number). | Le terminal de paiement chiffre le PAN avec la clé publique du serveur bancaire avant envoi. |