Le service de messagerie dans les banque (SMS , OTP, Token) 😉
Nous avons tous reçu au moins un jour un message de la part de notre banque: notification de salaire reçu, code de validation, etc.. Nous expliquerons dans ce post ce qui se passe dans l'arrière-boutique lorsque vous recevez ce type de message.
1️⃣ Pourquoi les banques utilisent le SMS / OTP ?
L'usage des messages dans les banques répond globalement aux préoccupations suivantes:
🔐 Sécurité → authentification forte (2FA)
💬 Notification → informer en temps réel
🧾 Traçabilité → preuve de transaction
📲 Accessibilité → fonctionne sur tous les téléphones
2️⃣ Les types de messages bancaires
👉 OTP (One Time Password): Mot de passe à usage unique utile pour valider les paiements en ligne ou dessus d'un certain seuil. On peut aussi recevoir les OTP dans le cadre de l'activation d'une carte ou la modification de son profil.
👉SMS Transactionnels: Ces sms sont génralement transmis lors des opérations (débit, crédit) sur le compte.
👉 SMS Sécurité: Ce type de message vous notifiera les cas de connexion suspecte ou de changement de mot de passe.
👉SMS Marketing: ce dernier cas est moins fréquent (promotions, nouveaux services, nouvelle réglementation, etc.)
3️⃣ Les étapes du message 🏗
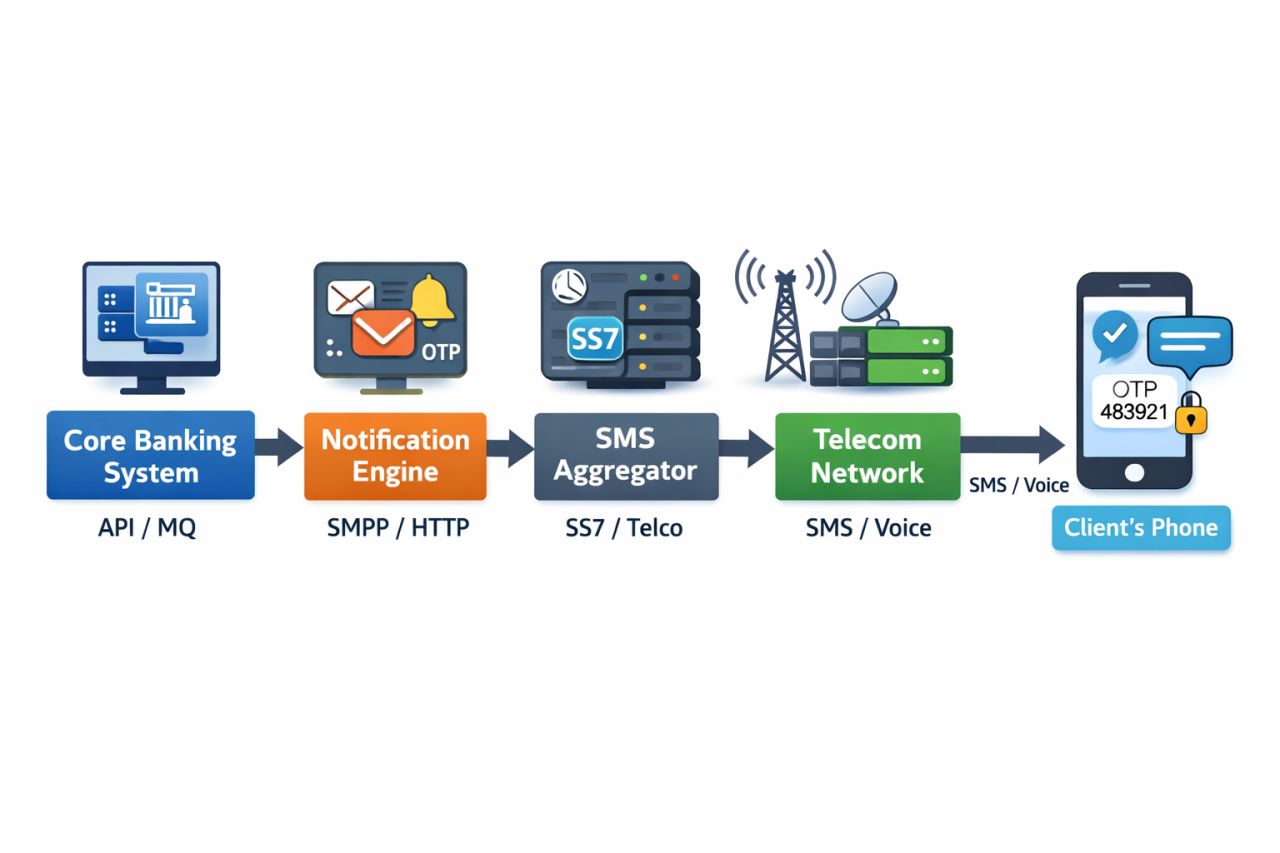
Voici de façon générale l’architecture réelle utilisée dans les banques modernes :
1. Core Banking System (CBS): ton opération commence par une application qui à un moment donné trouve la nécessité de t'envoyer un sms /otp /token.
2. Notification Engine (SMS / Email / Push): le CBS transmets son désir de t'écrire au à un module spécialisé en charge de la messagerie
3. SMSC / Agrégateur SMS: le module ci-dessus envoie le corps du message à l'agrégateur.
4. Opérateurs Télécoms: l'agrégateur envoie le message à ton opérateur de téléphonie
Téléphone Client: c'est au bout de ce périple que ton téléphone reçoit le message de l'opérateur.
4️⃣ Pourquoi un agrégateur ❓
On se pose souvent la question de savoir pourquoi, on passe par un agrégateur au lieu d'envoyer le message directement à l'opérateur de téléphonie. Cette bonne pratique répond simplement à un besoin d'éfficacité opérationel : un agrégateur dédié aura des connexions avec plusieurs telcos (y compris à l'international). La banque aura donc une seule intégration à faire avec l'agrégateur au lieu d'avoir de multiple intégrations avec tous les opérateurs télécoms de ses clients.
5️⃣ L’architecture technique interne détaillée
6️⃣ Sécurité 🔐
➡️ TTL ≤ 180s,
➡️ limitation de nombre de tentatives
➡️ Hash OTP hashé
➡️ Chiffrement TLS
➡️ Info sensible partiellement masqué : (Ex PAN : 472862******4921)
8️⃣ LIMITES⚠
🕳️ hacking
🕳️ Interception SMS
🕳️ Pertubation réseau
🕳️ Expiration
🕳️ Social Phishing
🚀 Alternative : Push sécurisé, Biométrie, Soft Token
🔥 Si vous avez aimé ce post, un like, un partage sera apprécié. Abonnez vous aussi à cette page pour plus de contenus sur le digital banking.
#agrégateur, #telco, #télécoms, #digitalbanking, #sms, #otp
ARTICLE ·
La messagerie bancaire : SMS, OTP et tokens
Le parcours d’un SMS bancaire ou d’un OTP et le rôle des agrégateurs.