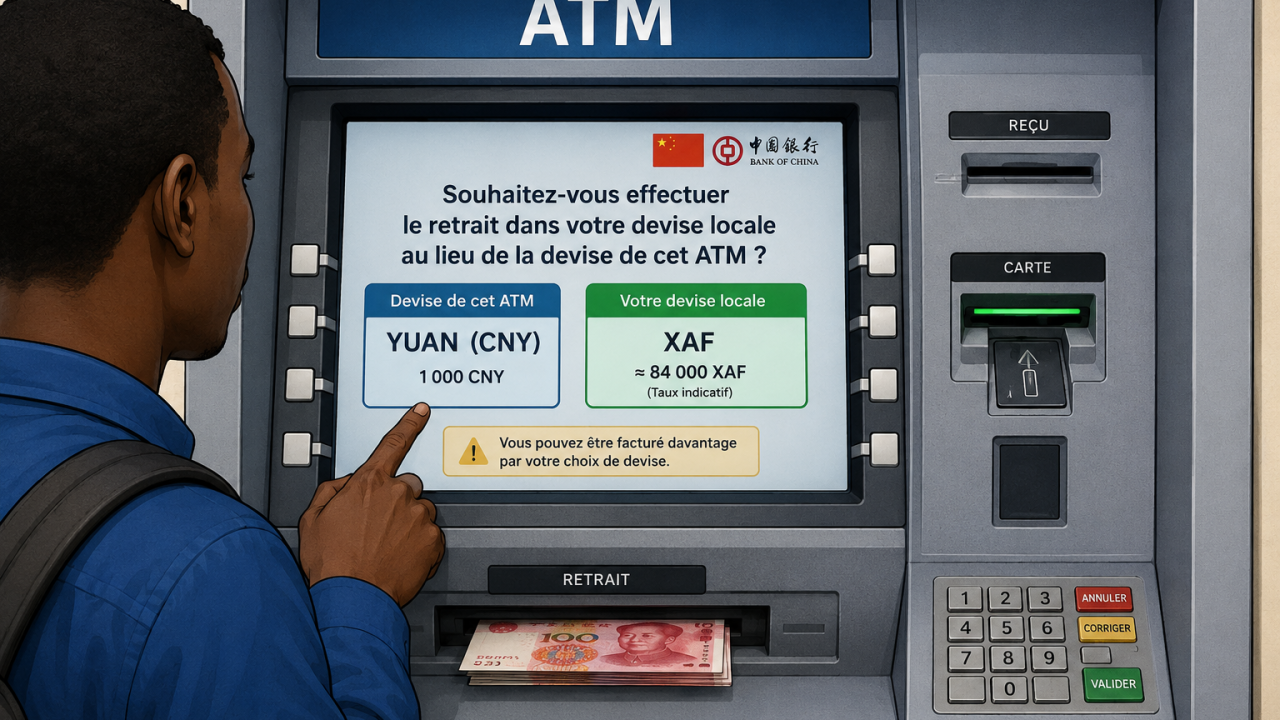
Les bancaires sont pratiques, elles nous évitent de trimbaler du cash lors de nos voyages, surtout à l’international où la devise utilisée diffère de notre devise. Il arrive donc qu’assez souvent , certains ATMs nous demande de choisir la devise dans laquelle nous voulons faire la transaction. Que doit-on choisir entre la devise locale du pays visité et notre propre devise?
Derrière cette question anodine, se cache une subtilité bancaire qui peut vous coûter cher (et que beaucoup ignorent). Décortiquons cela…
Le scénario
Vous êtes en voyage en Chine. Vous insérez votre carte bancaire dans un distributeur automatique pour effectuer un retrait. Après avoir saisi le montant, un message s’affiche :
« Souhaitez-vous être débité en Yuan (CNY) ou dans votre devise locale (XAF) ? »
À première vue, la question semble anodine. Elle paraît même rassurante et c’est là que se trouve le piège car vous aurez tendance à vous dire que "Si je choisis ma devise locale, je saurai exactement combien je paie."
Beaucoup de voyageurs vont sélectionner instinctivement leurs devises locales, pensant faire le choix le plus prudent. Et pourtant, dans la majorité des cas, c’est l’option la plus coûteuse.
Derrière cette simple question se cache un mécanisme bancaire sophistiqué appelé Dynamic Currency Conversion (DCC).
Comprendre ce mécanisme permet non seulement d’éviter des frais inutiles, mais aussi de mieux saisir la manière dont les réseaux internationaux de paiement orchestrent les conversions de devises.
L’analogie du restaurant touristique
Continuons avec la suite du scénario ci-dessus. A votre arrivée en Chine ( Shanghai) vous vous rendez dans un restaurant pour découvrir les saveurs culinaires chinoises. L’hôtesse, très aimable vous propose deux menus:
Version locale : 100 CNY
Version “spéciale étrangers” : 13 500 XAF
Le serveur vous conseille de “choisir directement le menu en XAF, car ce sera plus simple pour vous lors du paiement par TPE”. Cela semble pratique. Sauf que ce prix est calculé avec leur propre taux, rien ne vous garantit que ce jour-là, 100 CNY valent XAF 13 500. Ce prix a été calculé avec leur propre taux de conversion, souvent majoré.
Si vous choisissez 100 CNY, votre banque appliquera le vrai taux du marché.
Si vous choisissez 13 500 XAF, le restaurant fixe le taux. Ne condamnez pas la banque pour votre choix.
La DCC, c’est exactement cela : le commerçant devient changeur de devises.
Résultat : vous payez souvent plus cher pour ce confort apparent. C’est exactement ce qui se passe avec votre ATM.
Ce qui se passe réellement
Voyons concrètement ce qui se passe lors de votre séjour en Chine. Nous supposerons que vous voulez retirer 1000 CNY.
L’ATM détecte que votre carte est étrangère grâce à son BIN (Bank Identification Number), c’est-à-dire les premiers chiffres qui identifient l’émetteur de votre carte. Les BINs sont généralement sur 6 chiffres (mais sont en train de migrer à 8 chiffres, une histoire pénurie de BINs, les informaticiens qui ont vécu le passage de IPv4 à IPv6 ou les ingénieurs télécoms qui rajoutent des chiffres à nos numéros de téléphone, cernent mieux ce qui se passent ici.)
Bref, l’ATM, à la lecture de ton BIN a flairé le business et se dit intérieurement "cette carte n’est pas chinoise. Je peux proposer une conversion.". Il vous présente alors deux options.
Option 1 : être débité en devise locale (CNY)
C’est généralement l’option la plus avantageuse pour vous.
Voici ce qui se passe :L’ATM vous dispense les 1000 CNY et transmet la transaction au réseau international de votre carte (VISA, Mastercard, etc.). Ces réseaux utilisent des taux interbancaires très compétitifs, proches des conditions réelles du marché. Votre banque convertit le montant vers le XAF selon quelques paramètres (taux transmis par le réseau, des éventuels frais internationaux et taux de change).
Exemple :
Si le taux réel est 1 CNY = 84 XAF, votre débit sera 84 000 XAF (+ éventuels frais de service).
La conversion suit ici une logique standardisée et généralement optimisée.
Option 2 : être débité directement en XAF
C’est ici qu’intervient le Dynamic Currency Conversion (DCC). Et cette fois, c’est l’opérateur ATM effectue lui-même la conversion. Cela signifie qu’il choisit les paramètre qui l’arrange: son propre taux de change, sa propre marge, parfois une commission supplémentaire invisible
Exemple :
Pour les mêmes 1 000 CNY, la transaction pourra cette fois vous coûter 91 500 XAF (plus frais). Vous avez donc payé un supplément d’au moins 7500 XAF pour le confort de vouloir payer dans votre devise locale.
Pourquoi ce mécanisme existe-t-il ?
Parce qu’il est extrêmement rentable et génère des revenus pour ceux qui le pratiquent: ’opérateur ATM, banque acquéreuse, prestataire technologique de conversion, etc.
C’est un modèle économique qui repose sur une promesse psychologique simple : transformer l’incertitude en confort perçu car le client se dit : “je vais voir exactement combien je vais payer. Je maîtrise donc mes dépenses”.
Pourquoi ce choix piège même des professionnels
Même des cadres bancaires ou financiers tombent parfois dans ce piège. Pourquoi ? Parce que l’interface ATM est conçue pour influencer la décision.
Les formulations utilisées ressemblent souvent à une de ces formulations:
“Guaranteed exchange rate”
“Recommended conversion”
“Secure exchange rate”
“Lock your exchange rate”
Ces expressions suggèrent sécurité et avantage. Et vous voilà tombé dans le panneau
Ce qui se passe côté banque émettrice
Un point important : choisir la devise locale ne signifie pas zéro frais. Votre banque va toujours vous facturer car c’est une banque chinoise qui vous “emprunte” de l’argent et doit récupérer l’argent sur votre compte pour le leur restituer. Mais dans tous les cas, choisir l’option DCC, c’est simplement ajouter une charge supplémentaire pour un confort apparent.
Le même principe existe chez les commerçants
Ce phénomène ne concerne pas uniquement les ATM. Vous l’avez déjà remarqué avec l’exemple de notre restaurant touristique ci-haut. Vous pouvez donc rencontrer ce système partout: hôtel, site e-commerce, TPE, etc. Le réflexe optimal reste identique : refuser la conversion proposée et payer dans la devise locale.
4. La règle simple à retenir
Lorsque vous voyagez :
Toujours choisir la devise locale du pays visité.
En Chine , payez en Yuan (CNY), en Europe, payez en EUR, aux États-Unis payez en USD, etc.
Les formulations du type, conversion garantie, conversion immédiate ou paiement dans votre devise d’origine,etc. cachent souvent une DCC.
5. Notre mot de fin
Une petite question affichée sur un ATM révèle une vérité plus grande, comme quoi la simplicité apparente masque souvent une architecture complexe d’intermédiaires, de marges et d’optimisations commerciales. Ce qu’on perçoit comme un service n’en est pas un nécessairement. Il faut donc reprendre le contrôle de ses décisions financières et cette prise de contrôle peut parfois commencer en cliquant sur une option du genre: “Continuer en devise locale.”
Et vous ? Avez-vous déjà remarqué cette question lors d’un retrait ou d’un paiement à l’étranger ? Saviez-vous que ce choix pouvait modifier significativement le coût réel de votre transaction ?
Vos avis et commentaires sur le sujet m’intéressent. Et comme d’habitude, un partage, un j’aime pour donner plus de visibilité à cette page me fera plaisir et par la même occasion contribuera à l’éducation financière.
#DigitalBanking, #Fintech, #Banque, #Bank, #MobileMoney, #DynamicCurrencyConversion