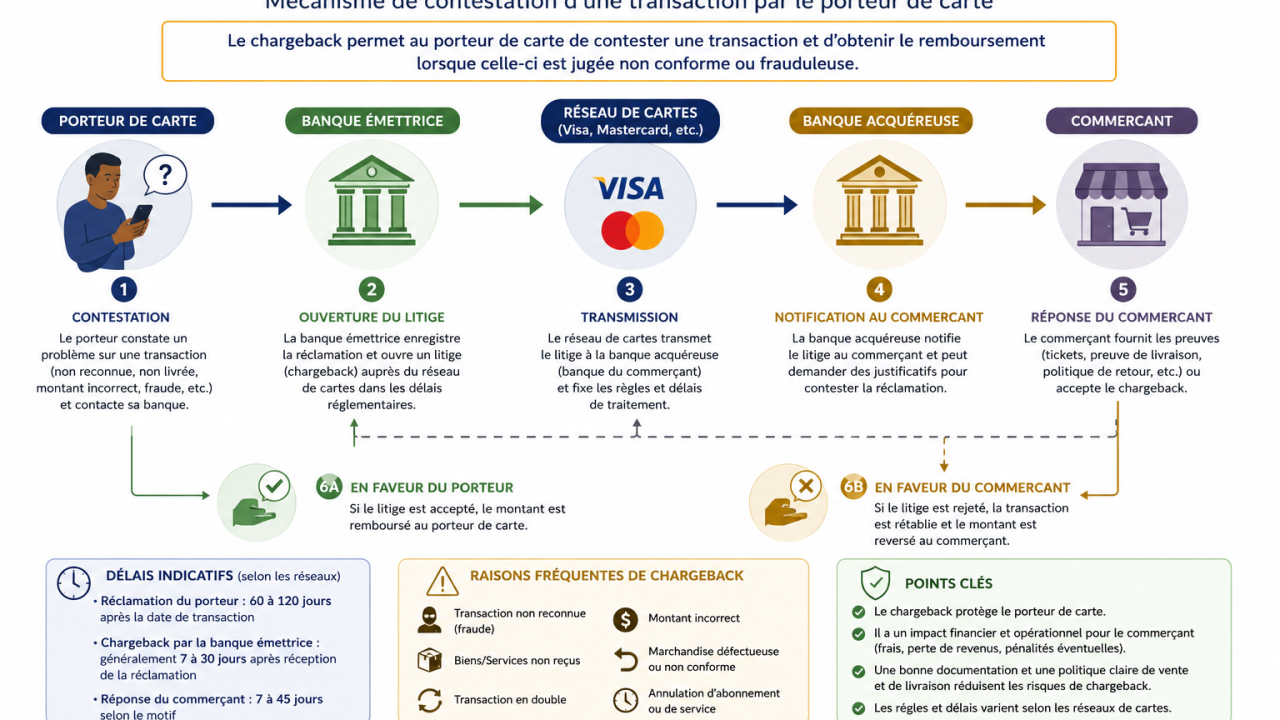
Le chargeback (ou rétrofacturation) est une procédure permettant à une banque émettrice de carte de contester une transaction par carte et d'obtenir le remboursement des fonds auprès de la banque acquéreuse lorsqu'une opération est frauduleuse, erronée ou non conforme aux règles du réseau de paiement.
Il s'agit d'un mécanisme de protection des porteurs de cartes prévu par les réseaux internationaux tels que Visa, Mastercard, American Express et Discover.
Cycle de vie d'un chargeback
Voici les principales actions qui interviennent dans le cycle de vie d’un chargeback
1. “Le client” paie par carte
2. Le commerçant est crédité
3. Le client conteste la transaction
4. La banque émettrice ouvre un dossier
5. Chargeback envoyé à la banque acquéreuse
6. Réponse du commerçant (Acceptation ou Contestation)
7. Décision finale
8. Débit ou remboursement définitif
Les principaux acteurs
Comme indiqué, ci-dessus, il y a généralement les acteurs suivants: Le porteur de carte, la banque émettrice (Issuer), la banque acquéreuse (Acquirer), le commerçant et le réseau de paiement (Visa, Mastercard, etc.)
Les principales raisons d'un chargeback
1. Fraude: C’est le cas le plus fréquent (carte volée ou clonée, paiement Internet non autorisé).
2. Marchandise non reçue : Le client a payé mais n'a jamais reçu le produit.
3. Service non fourni: le client se plaint d’un service non fourni (hôtel annulé, vol annulé, abonnement non activé) ou mal exécuté (double débit ou montant incorrect)
4. Crédit non effectué : Le commerçant promet un remboursement mais ne le réalise jamais.
5. Erreur de traitement : voici quelques exemples :transaction dupliquée ; erreur du terminal POS ; erreur du système d'autorisation.
Les preuves utilisées
Le commerçant peut produire un certain nombre de preuves pour prouver que le paiement n’était pas frauduleux : ticket signé ; facture ; preuve de livraison ; confirmation de réservation ;authentification 3-D Secure, etc.
Les différentes étapes
Étape 1 : Réclamation : Le client contacte sa banque.
Étape 2 : Analyse : La banque vérifie (délai légal ; motif ;justificatifs.)
Étape 3 : Chargeback: Le montant est débité de la banque acquéreuse.
Étape 4 : Représentation : Le commerçant peut répondre avec des preuves.
Étape 5 : Pré-arbitrage: Les banques continuent d'échanger leurs arguments.
Étape 6 : Arbitrage : Le réseau de paiement prend une décision finale.
Exemple concret
Tu achètes un ordinateur en ligne à 750 mille CFA. Quelques semaines plus tard, tu viens te plaindre auprès de ta banque prétextant de n’avoir jamais effectué cet achat.
Ta banque (ici banque émettrice) pourra bloquer la carte vu la suspicion de fraude et ouvrira une enquête et une demande de chargeback.
La banque du commerçant de ton ordinateur (ici banque acquéreuse) demandera au commerçant les évidences de la transaction ( facture ; signature ; preuve de livraison, etc.)
Deux issues sont possibles:
Le commerçant ne répond pas malgré quelques rappels. On considérera que le chargeback est accepté. il sera débité pour rembourser le client.
Le commerçant fournit les évidences (preuve DHL ; signature ; authentification 3-D Secure). Le chargeback est rejeté.
Comment réduire les chargebacks ?
La gestion des chargebacks a un coût (le temps des investigations pour les parties, les ressources utilisées. frais de chargeback, expérience client, etc.). Il est donc important de réduire autant que possible la survenue de ces incidents. Pour cela, il faut:
Pour les banques
Déployer des outils de détection de fraude en temps réel.
Généraliser l'authentification forte (3-D Secure lorsque cela est applicable).
Surveiller les transactions à risque.
Sensibiliser les clients à la sécurité des paiements.
Pour les commerçants
Conserver les preuves de vente et de livraison.
Décrire clairement les produits et services.
Afficher un libellé bancaire facilement identifiable.
Traiter rapidement les demandes de remboursement.
Vérifier l'identité des clients pour les transactions à risque.
Délais
Les délais varient selon le réseau de paiement et le motif du litige, mais ils sont généralement compris entre 45 et 120 jours pour l'ouverture d'un chargeback, avec des délais supplémentaires pour les phases de réponse, de pré-arbitrage et d'arbitrage.
Bonnes pratiques pour une banque
Une banque devrait mettre en place :
une équipe spécialisée dans les litiges cartes ;
un système de suivi des chargebacks avec indicateurs de performance (volumes, délais, taux de succès) ;
des outils d'analyse de fraude et de gestion documentaire ;
des procédures conformes aux règles des réseaux de paiement et une formation régulière des équipes.
Une gestion efficace des chargebacks permet de protéger les clients tout en limitant les pertes financières, les risques de fraude et les sanctions éventuelles des réseaux de paiement.
Et vous, avez-vous aussi vécu une expérience lors d’une transaction bancaire par carte ayant nécessité une rétrofacturation? Vos avis et expériences m’intéressent.
#fintech, #digitalbanking, #reconciliation, #chargeback, #refund, #reversal