Qu’est-ce qu’un switch monétique ?
Tu es en vacances, loin de ton pays, après une année bien remplie. Ton bâton magique qui te permet d’être traité comme le pacha que tu mérites est ta carte bancaire. A chaque fois que tu fais un retrait (si loin de ton pays, où ta banque n’a pas de présence), une grande ingénierie technique s’opère en arrière-plan pour permettre ton opération. On a un arbitre invisible qui arrive à vérifier auprès de ta banque si on doit te servir ou pas. En un clin d'œil, le GAB ( le site de paiement en ligne ou le TPE) sait si ta transaction doit passer ou non. C’est le rôle des switchs monétiques que nous essaierons d’aborder dans cet article.
Exemple: Le standard téléphonique intelligent
Comme à l’accoutumée, une petite analogie pour mieux comprendre ne nous fera pas de mal. Imaginez une grande entreprise avec un standard téléphonique central. Quand quelqu’un appelle, le standard demande des détails (Qui appelez-vous ?, Quel service cherchez-vous ?Cet appel est-il autorisé ?, etc.) afin de pouvoir transférer l’appel vers la bonne destination (comptabilité, direction, support technique, sécurité). Le standard ne traite pas lui-même la demande: il oriente vers la bonne personne et ramène la réponse.
Le Switch Monétique
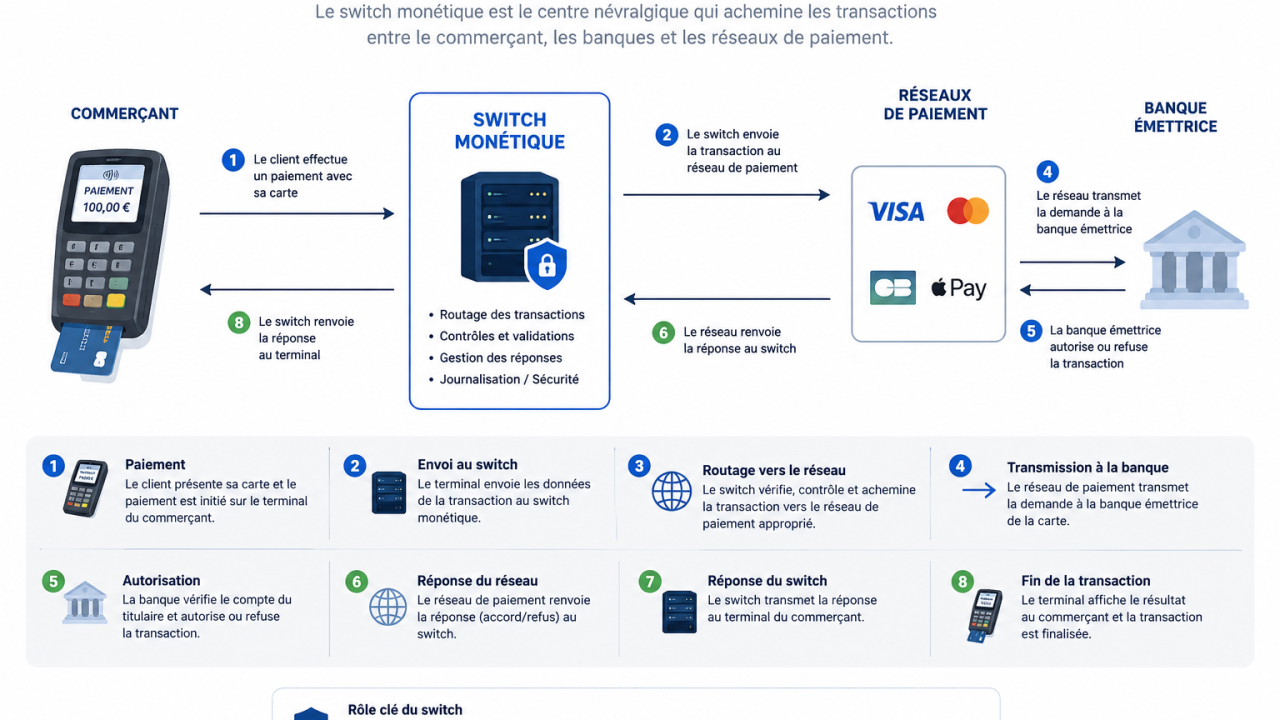
Le switch monétique fonctionne “exactement” comme un standardiste ultra-rapide des paiements, il reçoit la transaction ; identifie sa destination ; la redirige ; récupère la réponse ;la renvoie au terminal. Et tout cela en quelques millisecondes.
Un switch monétique est une plateforme informatique centrale qui reçoit, analyse, oriente et transmet les transactions électroniques entre les différents acteurs d’un paiement.
C’est l’un des composants les plus importants de l’écosystème monétique d’une banque.
Il sert d’intermédiaire intelligent entre :
les terminaux de paiement (TPE)
les distributeurs automatiques (GAB/DAB)
les applications mobiles
les banques émettrices
les banques acquéreuses
les réseaux comme Visa ou Mastercard
parfois les plateformes Mobile Money
Son rôle principal : acheminer chaque transaction vers le bon système pour obtenir une réponse (acceptée ou refusée).
Fonctionnement d’un switch monétique
Prenons un exemple simple :
Un client paie avec sa carte dans un supermarché. Le switch reçoit la demande :
“Cette carte veut payer 25 000 FCFA chez ce commerçant. Peut-on autoriser ?”
Le switch analyse :
Quelle banque a émis la carte ?
La transaction est-elle locale ou internationale ?
Doit-elle aller vers le système interne ?
Doit-elle être envoyée vers Visa ?
Y a-t-il une règle anti fraude à appliquer ?
Ensuite, il transmet la demande au bon destinataire et reçoit la réponse (Approuvée ou Refusée ) qu’il renvoie la réponse au terminal en quelques secondes.
On retiendra donc, qu’un switch monétique :
Route les transactions
Il choisit la bonne destination grâce au BIN qui lui permet d’identifier si c’est une de la même banque , une carte locale, une carte internationale ou un wallet mobile). On parle de routage transactionnel.
Traduit les messages
Chaque système peut parler un langage différent. Le switch convertit les formats (souvent ISO 8583). C’est comme un traducteur universel. Exactement comme moi qui écrit actuellement mon post en français pour mon auditoire.
Applique les règles métier
Chaque banque peut avoir des règles métier propres ou des contraintes réglementaires à respecter (limites, horaires, restrictions géographiques, contrôles de sécurité, scénarios de fraude, etc.). Par exemple, les cartes émises en zone CEMAC ont des restrictions pour leurs usages hors zone CEMAC. Autrement dit, si je pars en Chine avec ma carte bancaire actuelle, je n’aurai pas la même liberté d’action même si mon compte est bien garni. Les banques implémentent ces restrictions sur leurs switch monétiques à des fins de vérification.
Journalise toutes les opérations
Le switch doit garder la trace complète des transactions pour diverses raisons: audit, réconciliation, reporting, gestion des litiges, etc.
Permet l’interopérabilité
Un switch établit la communication avec d’autres switch ou institutions financières (banques, réseaux cartes, mobile money, fintechs, wallets). Il permet donc l’interopérabilité entre ces différents acteurs.
4. Les types de switch monétique
Switch bancaire interne
Ce ne sont pas toutes les transactions par cartes qui sont routées vers l’extérieur. Si je fais des transactions (ATM; POS, Web) au sein de ma propre banque, ce sera un switch interne qui gèrera mes transactions
Switch national
Certains pays, qui ont un certain sens de la souveraineté monétaire (bon, je ferme la parenthèse), disposent de leurs propres switchs nationaux afin de gérer les transactions entre les différentes banques du même pays. C’est de l’interopérabilité locale.
Switch régional
Le switch régional est une extension géographique du switch national et Interconnecte plusieurs pays. GIMAC en est un exemple.
Switch international
Ce dernier concerne bien évidemment les transactions internationales. Le switch international permet de se connecter aux grands réseaux : Visa, Mastercard, AMEX, etc.
5. Le rôle du switch régional: cas du GIMAC
Le switch régional GIMAC permet:
une interbancarité CEMAC: une carte émise au Tchad doit fonctionner facilement au Cameroun ou au Gabon.
une réduction de la dépendance extérieure : éviter que toutes les transactions passent hors de la région.
une réduction des coûts de service: Moins de commissions internationales.
l’accélération de l’inclusion financière: les banques, les micro-finances, les opérateurs de mobile money, les fintechs peuvent directement opérer entre eux (interopérabilité).
Il est vrai que disposer du switch régional n’est pas sans défi. On peut entre autre citer:
l’hétérogénéité des systèmes bancaires
les soucis techniques (par exemple le problème de connectivité réseau)
la cybersécurité
la gouvernance régionale (coordination entre les banques centrales et commerciales, les régulateurs, les processeurs, etc.)
Toutefois, il n’en demeure pas moins que l’avenir est orienté vers les switchs unifiés (banques+mobile money +micro-finance). Le GIMAC a fait ce bon choix stratégique et c’est là que réside sa valeur ajoutée car par exemple, un client au Tchad pourrait payer chez un commerçant au Cameroun via du mobile money sur une seule infrastructure.
En résumé
Un switch monétique est le chef d’orchestre invisible des paiements électroniques.
Il ne crée pas l’argent. Il ne décide pas du solde. Il ne stocke pas forcément les comptes. Mais il s’assure que chaque transaction arrive au bon endroit, au bon moment, avec la bonne réponse. Sans lui, l’écosystème monétique moderne ne peut pas fonctionner efficacement.
nous voici au terme de cet article. J’espère qu’il vous a été utile. Vos avis et commentaires sur le sujet m’intéressent. Vous pouvez aussi liker ou re-publier cet article pour atteindre une audience un peu plus large.
#MobileMoney, #Monétique, #DigitalBanking, #SwitchMonétique