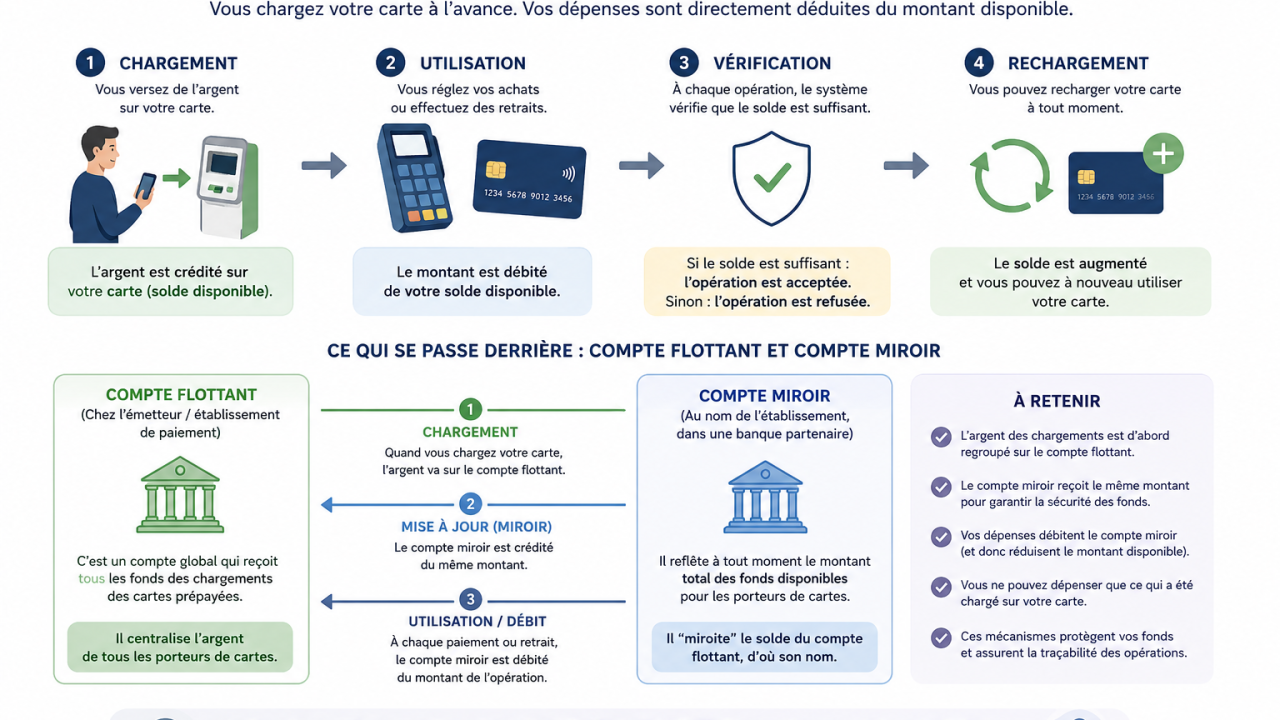
Les cartes prépayées sont devenues très courantes dans les banques africaines. Nos fintech s’y mettent aussi. Il est important qu’on s’arrête une seconde pour comprendre la dynamique de fonctionnement d’une carte prépayée car quelques questions méritent d’être posées: où se trouve concrètement mon argent : sur la carte elle-même ou ailleurs?
les acteurs dans un programme de carte prépayée
Dans un programme de carte prépayée, on a en général 3 à 4 acteurs: une banque, un processeur, un réseau (et parfois une fintech ou mobile money dans le cas d’un programme de bin sponsorship):
Banque : Elle émet la carte et est propriétaire du BIN attribué par le réseau (VISA, Mastercard, etc.). c’est elle qui vendra les cartes à ses clients.
Processeur : Il est l’intermédiaire entre la banque et le réseau. C’est le processeur qui est en charge du traitement des transactions.
Réseau : Le réseau permet de router la transaction vers la banque acquéreuse.
Fintech / Mobile Money : Pas toujours présent sauf dans le cadre d’un programme sponsorisé car la des régulateurs (du moins pour les zones Franc CFA) n’autorisent pas les mobile money et fintech d’émettre directement les cartes
2. La dynamique des opérations
Niveau 1 : Le compte flottant
Supposons que nous disposons de 10 000 clients possédant chacun une carte prépayée avec un solde donné. Le cumul des soldes de nos 10 000 clients donne 500 millions XAF. Les 500 millions XAF sont déposés sur un compte bancaire spécifique appelé compte flottant. C’est dans le compte au sein de la banque que se trouve réellement l'argent des cartes prépayées.
Niveau 2 : Le compte miroir chez le processeur
En sa qualité d’intermédiaire entre la banque et le réseau (Visa, Mastercard, etc), le processeur doit être capable de répondre en quelques millisecondes lorsqu'une transaction arrive. Pour cela il maintient donc une base de données contenant les détails de chaque client. Pour simplifier nous considérerons que pour chaque client il conserve 2 informations essentielles: l’identifiant de la carte et le solde à un instant donné.
Cette base est souvent appelée compte miroir et est la représentation électronique des soldes des clients.
Maintenir un compte miroir permet de réduire les temps de réponse (le réseau n’accédant pas au core banking pour les demandes d’autorisation. Le processeur maintient donc en temps réel, les informations importantes du client: soldes, plafonds, blocages, autorisations.
3. Exemple concret
Chargement de carte
Maimouna, la nouvelle cliente de la banque charge sa carte de : 100 000 XAF. Voyons maintenant ce qui se passe en arrière-plan à la banque et chez le processeur.
Côté banque
Compte flottant : Ce compte a déjà un solde de 500 millions de nos clients d’avant. Il sera crédité de 100 mille. Le nouveau solde du compte flottant sera 500,1 millions. L'argent est réellement crédité car Maimouna a fait son dépôt à la banque pour créditer sa carte..
Côté processeur
Dans le compte miroir, il y aura une nouvelle ligne qui sera ajoutée.
Elle aura pour solde zéro à l’initialisation de la carte remise à Maimouna, puis sera créditée de 100 000 fr conformément à la recharge de la carte.
Lors d'un achat
Supposons maintenant que notre cliente fasse un achat de 20000 XAF (exemple recharge TV Canal Plus).
Durant le processus de paiement, le réseau (ex Visa) enverra une demande d’autorisation au processeur (carte valide solde suffisant, PIN valide, limites de transaction, etc). Le processeur confirme et ordonne le paiement. Il débitera aussi le compte de la carte qui passe désormais à 80 000 ( 100 000 - 20 000 → 80 000)
Du côté de la banque, un débit réel de 20 000 XAF sera effectué du compte flottant.
Le compte flottant devient : 500,1 M → 500,08 M
Cette somme (20 000) sera acheminée vers le bénéficiaire (Canal Plus) via les mécanismes de règlement.
4. Une analogie simple
Imaginez que vous êtes arrivé dans un hôtel. On vous propose à la réception de déclarer vos biens précieux (bijoux, montres, etc.) et qu’ils pourront vous les garder en sécurité dans leur coffre-fort.
Imaginez un hôtel :
Le coffre-fort de l'hôtel = compte flottant (argent réel).
Le registre informatique de la réception = compte miroir du processeur.
La carte magnétique de votre chambre = carte prépayée.
La carte ne contient pas votre argent.
Le registre n'est pas l'argent non plus.
L'argent est dans le coffre-fort.
La carte sert simplement à prouver que vous avez droit à une partie de cet argent.
5. Le mot de la fin
Dans la majorité des programmes de cartes prépayées africains opérés avec des processeurs comme :
L'argent réel est conservé dans un compte flottant/cantonnement auprès de la banque émettrice.
Le processeur maintient un compte miroir (ledger) pour gérer les autorisations en temps réel.
La carte ne contient pas l'argent ; elle contient seulement les données permettant d'identifier le porteur et d'accéder au solde.
Le total des soldes du ledger doit en permanence correspondre aux fonds détenus dans le compte flottant, après prise en compte des transactions en cours de compensation et de règlement.
Nous voici au terme de cet article. J’espère qu’il vous a été utile. Un like, partage ne serait pas de refus. Et si vous avez de l’intérêt pour les sujets banques monétiques, mobile money, fintech, etc. cette page qui se veut être un espace de vulgarisation et de démystification des concepts bancaires est la vôtre.
#banques, #monétique, #mobileMoney, #fintech