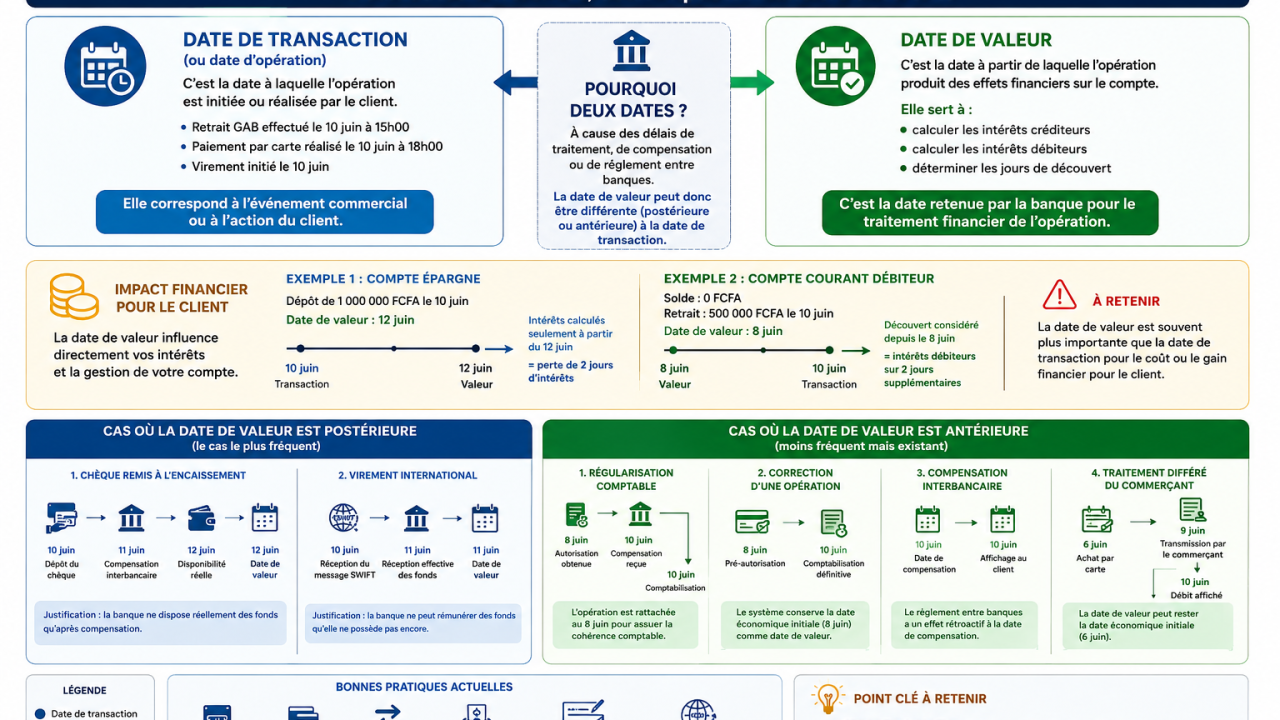
La date de valeur et la date de transaction sont deux notions distinctes à bien maîtriser dans le système bancaire. Connaître ce principe peut dans certains cas vous permettre d’optimiser vos charges bancaires.
1. Définitions
Date de transaction (ou date d'opération)
C'est la date à laquelle l'opération est initiée ou réalisée par le client. Je fais un retrait au distributeur aujourd'hui samedi à 15:00. C'est aujourd’hui ma date de transaction. C’est à cette date que l'événement commercial (ou à l'action du client) a eu lieu.
Date de valeur
C'est la date à partir de laquelle une opération produit des effets financiers sur le calcul des intérêts et sur la position de trésorerie du compte. Autrement dit, c'est la date à laquelle la banque considère que votre opération entre vraiment en compte.
2. Origine historique de la date de valeur
Historiquement, plusieurs facteurs expliquent la naissance des dates de valeurs: le traitement physique des chèques, la compensation entre banques qui prenaient du temps ou encore le traitement manuel des opérations.
Une banque pouvait recevoir une opération aujourd'hui mais ne disposer réellement des fonds que plusieurs jours plus tard. Pour tenir compte de ce décalage, les banques ont créé la notion de date de valeur.
Aujourd'hui avec l’automatisation des banques, le champ d’action des dates de valeur devrait fortement s’amoindrir et ne devrait exister que pour quelques cas : réglementation, délais de compensation, risque bancaire, transactions internationales.
3. les tendances observées
Date de valeur postérieure à la date de transaction
Ce cas de figure est le plus fréquent pour les opérations de crédits. On part du principe qu’il faut un temps de traitement avant que le dépôt que vous venez d’effectuer ne puisse réellement impacter votre compte.
Date de valeur antérieur à la date de transaction
Ce cas de figure est le plus fréquent pour les opérations de débit. À première vue, cela semble illogique. Sauf si dans le mysticisme (africain), on me dit que “l’âme” de mon argent était déjà volée depuis plusieurs jours et que le jour fatal (jour d’opération) vient juste confirmer cette destinée. Pourtant cela peut avoir plusieurs explications: régularisation comptable, correction d'une opération en attente, opérations de compensation interbancaire, traitement différé d'un commerçant
4. Impact financier pour le client
La date de valeur est souvent plus importante que la date de transaction. Elle peut négativement impacter la bourse du client s’il n’y prête pas attention. Considérons par exemple le cas d’un crédit sur un compte où la date de valeur est à j+2. Voici les implications, si c’est un compte qui devrait générer des intérêts, ces derniers seront comptabilisés à partir de j+2 (au grand bonheur de la banque qui légitimement ne vous paierai deux jours d’intérêts en moins. Si c’est plutôt un débit sur le compte avec date de valeur à J-2, le calcul de vos intérêts aussi avantagera la banque qui considère que votre solde sur la base de laquelle l’intérêt est calculé est diminué depuis 2 jours.
5. Cette pratique est-elle toujours justifiée ?
Aujourd'hui, dans un environnement monétique (temps réel, paiements instantanés, cartes EMV, etc. les dates de valeur rétroactives sont de plus en plus contestées car les clients s’estiment victimes d’un préjudice..
Avec les bonnes pratiques actuelles, on s’attend généralement à ce que les opérations telles que les retraits GAB, les paiements par carte, les virements instantanés, les dépôts d’espèce ne souffrent plus des effets des dates de valeurs. Cependant les chèques ou les transferts internationaux peuvent encore faire recours aux dates de valeur, dont l’'objectif est de refléter la valeur (solde du compte) au moment où les fonds sont réellement disponibles ou réellement consommés.
6. Cas pratique
Rien ne vaut mieux qu’un bon exemple. Supposons que vous disposez d’un compte épargne qui (selon les conditions de cette banque) n’a que deux dates de valeur: le 1er et le 15 du mois. Votre solde actuel dans le compte est de XAF 1 million.
Nous sommes le 2 du mois en cours et vous êtes venu le matin faire un nouveau dépôt de XAF 9 millions. Normalement pour vous, votre solde est désormais de XAF 10 millions. Dans la même journée, vous aviez eu une urgence et vous êtes revenu quelques heures après récupérer XAF 7 millions. Pour vous, rien de grave, il vous reste encore XAF 3 millions dans le compte. Ce qui n’est pas faux, techniquement.
Sauf qu’à la fin du mois, la banque va vous facturer des intérêts sur la période allant du 2 au 15 sur une somme de XAF 6 millions. La raison est simple: votre dépôt n’ayant pas encore atteint sa date de valeur, les XAF 7 millions récupérés ne vous appartiennent pas (du moins pas totalement). C’est la banque qui vous a accordé un prêt de XAF 6 millions + le million que vous aviez dans votre solde avant. C’est subtil, mais ça marche plus ou moins comme ça.
7. Pour finir
La date de transaction décrit quand l'opération a été réalisée, tandis que la date de valeur décrit à partir de quand cette opération a un impact financier (intérêts, découvert, disponibilité des fonds).
Une date de valeur postérieure à la date de transaction est généralement liée à un délai de compensation ou de règlement. Une date de valeur antérieure peut être techniquement justifiable dans certains cas (autorisation carte, compensation, régularisation), mais elle doit être cohérente, documentée et conforme aux règles réglementaires applicables.
#monétique, #digitalbanking, #mobilemoney, #DateDeValeur, #fintech