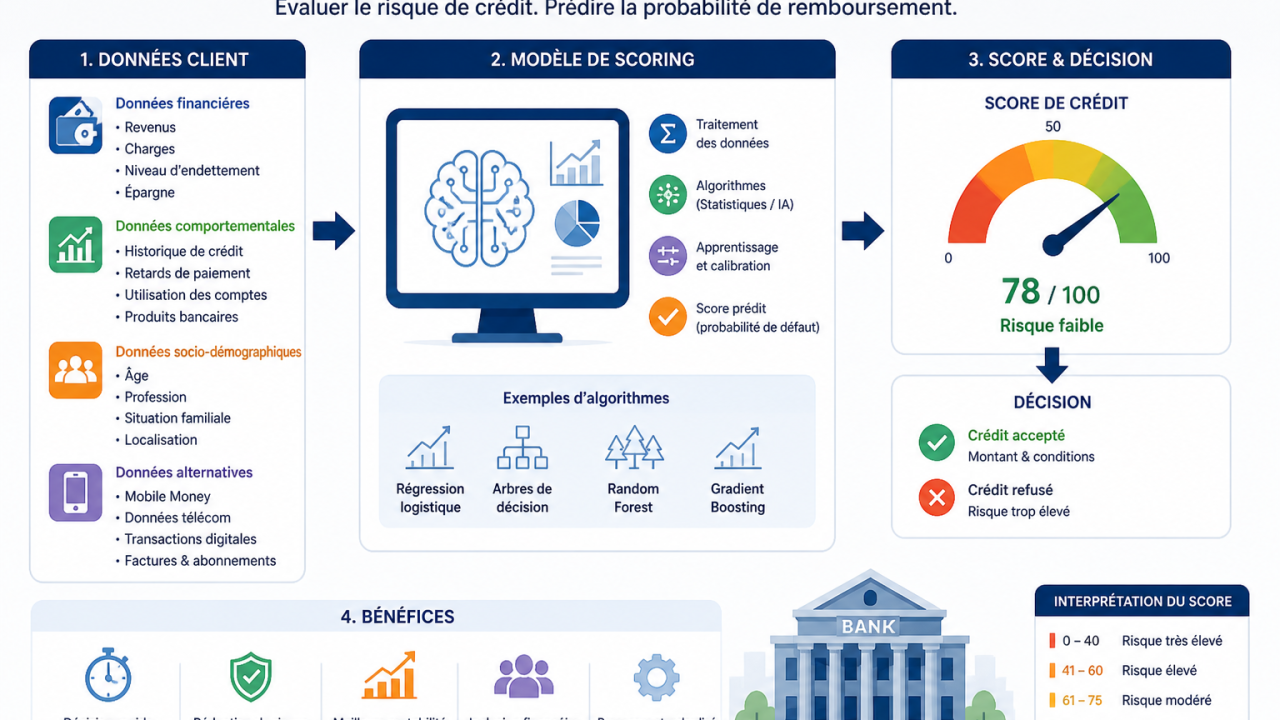
La matière première qu’une banque utilise pour son business est l’argent. Dès lors, elle en prend grand soin, spécialement quand il s’agit d’en emprunter à des inconnus/clients (le KYC n’étant pas infaillible). Une mesure simpliste serait de dire qu’on ne prête qu’aux riches. Mais cela ne sera pas viable si toutes les banques ne se concentrent que sur des clients VIP, spécialement dans ces pays où l'industrialisation est encore embryonnaire et que l’économie est fortement liée à l’informel.
Les ressources de la banque étant finies, elle ne peut pas octroyer du crédit à tout le monde même si elle le voulait. Il faut faut trouver un moyen d’évaluation pour savoir si un client donné est éligible au crédit.
Une petite analogie
Supposons que l’Etat décide d’octroyer des bourses aux bacheliers pour aller étudier à l’étranger étudier la médecine. Ne pouvant pas octroyer la bourse à tous les bacheliers, il décide d’instaurer des critères:
Avoir le bac avec au moins la mention bien
Avoir au moins une moyenne de 12 dans les matières scientifiques
Avoir au plus 25 ans
Ne pas souffrir d’un handicap physique majeur,
etc.
Ce filtre, librement décidé par l'Etat, lui garantit un peu qu’il ne fait pas un mauvais investissement. Et bien, les banques en font autant. Elles veulent juste se rassurer qu’elles donnent de l’argent à des clients qui auront les ressources de les rembourser.
2. un modèle de scoring
Un modèle de scoring attribue une note (score) à un client en fonction de plusieurs critères (financiers, comportementaux, socio-économiques). Plus le score est élevé, plus le client est considéré comme fiable. l’objectif étant de réduire le risque d’un défaut de paiement ultérieur. Noter les clients permet de décider rapidement s’ils sont éligibles au crédit ou non.
3. Types de scoring
Il y a plusieurs types de notation en fonction de l’objectif visé: octroi de crédit, le scoring comportemental ou le scoring de recouvrement. Nous nous intéressons dans ce post brièvement au scoring d’octroi de crédit. Il y a plein de pages traitant de sujet risque de crédit auxquelles je laisse le soin de développer le sujet.
4. Variables utilisées dans un scoring
Il y a au moins 3 grands critères’dans un socring de crédit:
Données financières: la connaissance de tes données financières (revenus, charges, endettement, épargne) permet à une banque de savoir si tu peux bénéficier du crédit que tu sollicites. C’est pourquoi souvent, si ton compte de salaire est dans une banque A et tu demandes du crédit dans une banque B, on te demandera de rediriger ton salaire dans la banque B, “pour voir clair dans le jeu”.
Données comportementales: l’historique de tes remboursements, les incidents et l’utilisation des produits bancaires permettent de se faire une opinion. Par exemple, tu ne peux pas ouvrir ton compte dans une banque donnée et demander du crédit le même jour. Je ne dirai pas que c’est impossible, mais donnes au moins le temps à la banque de se faire une idée de ton comportement face à l’argent.
Données socio-démographiques:l=ici aussi quelques exemples valent mieux qu’un long discours:
Âge: tu ne peux pas demander un crédit sur 10 ans alors que tu pars en retraite dans 2 ans.
Santé: tu as une maladie incurable et tes jours sont comptés, c’est maintenant que tu te pointes pour demander un gros crédit. Est ce qu’on peut faire ça?
Profession: Tu dois exercer dans un métier légal car la banque ne traite qu’avec des acteurs financiers en accord avec les lois. Tu ne peux pas par exemple demander un crédit qui va au-delà de ton contrat CDD.
Situation familiale: tu es un gros célibataire endurci, sans attache ou investissement visible et tu viens demander des dizaines de millions. Hum, ce qui est sûr, ce ne sera pas facile.
Données alternatives: Les critères ci-haut ne sont pas immuables. On peut recourir à des données alternatives (mobile money, télécom, transactions digitales) l’essentiel étant de s’assurer que le crédit est octroyé à la bonne personne.
5. Méthodes de construction d’un scoring
Il y a principalement les méthodes statistiques classiques ( Régression logistique, l’analyse discriminante ) ainsi que les méthodes avancées (IA / Machine Learning) (Arbres de décision, Random Forest, Gradient Boosting, Réseaux de neurones).
Aujourd’hui, avec l’émergence de l’IA, les banques évoluent vers des modèles hybrides combinant statistiques + intelligence artificielle
6. Limites et risques
Bien que le scoring présente des avantages (automatisation, réduction du risques, décision rapide et objective), sa pertinence est fortement dépendante de la qualité des données traitées et peut être sensible aux changements économiques
7. Digital lending
Si l’analyse du crédit peut se faire en grande partie via des applications, cela ouvre la voie à un nouveau type de service: le digital lending qui est un système qui permet d’accorder des prêts entièrement en ligne, sans passer par une agence physique.
Mais bon, le digital lending, nous en parlerons dans un prochain article.
Si vous avez aimé cet article, un like, un partage est toujours apprécié. Merci de vous abonner massivement à cette page qui fait la vulgarisation du digital banking, mobile money.
#DigitalBanking, #MobileMoney, #CEMAC, #monétique, #DigitalLending